
Per ottenere in blocco gli indirizzi PEC ufficiali partendo da un elenco di Partite IVA procediamo in tre passaggi: prepariamo un CSV con colonne corrette e dati puliti, verifichiamo le Partite IVA tramite Agenzia delle Entrate, INI‑PEC e, se necessario, VIES, e infine scarichiamo o integriamo i risultati via API. Per volumi consistenti, affidarsi a un servizio collegato a INI‑PEC come TrovaPEC evita gran parte del lavoro manuale.
In breve:
- È fondamentale verificare la validità e lo stato attivo di una Partita IVA tramite i canali ufficiali dell’Agenzia delle Entrate o il servizio VIES dell’Unione europea, prima di procedere con operazioni fiscali o commerciali.
- La creazione di un file CSV correttamente formattato, con colonne essenziali come Partita IVA, PEC e ragione sociale, riduce gli errori e velocizza le verifiche di massa.
- L’integrazione tramite API e Web Services permette di automatizzare le verifiche massive, migliorando tracciabilità e rispetto delle norme GDPR.
- Per le Partite IVA sospese o cessate, si consiglia di sospendere l’emissione di fatture e verificare la posizione tramite fonti alternative, documentando ogni intervento.
- È importante conservare, per almeno 10 anni, tutte le evidenze di verifica per garantire la conformità in caso di controlli fiscali o audit.
Indice
- Requisiti del file CSV: quali colonne servono e come pulire i dati
- Procedura passo dopo passo per caricare il CSV e avviare la verifica massiva
- Quali verifiche ufficiali fare e come leggere gli esiti
- Gestione degli errori, casi ambigui e buone pratiche operative
- Automazione e integrazione via API per processi su larga scala
- Conservazione delle evidenze di verifica: cosa archiviare e per quanto tempo
- Rischi e opportunità nella gestione massiva delle Partite IVA
- Come TrovaPEC semplifica la ricerca massiva di PEC da CSV
- Domande frequenti
- Fonti
Requisiti del file CSV: quali colonne servono e come pulire i dati
Un file ben costruito riduce gli errori di import e velocizza la corrispondenza con le banche dati ufficiali. Le colonne minime indispensabili sono la Partita IVA a 11 cifre e, quando disponibile, il codice destinatario a 7 caratteri o la PEC già nota; ragione sociale e indirizzo restano opzionali ma aiutano a risolvere le omonimie.
- Partita IVA in formato numerico puro, senza spazi, punti o prefissi IT.
- Codice destinatario di 7 caratteri oppure PEC esplicita, quando già in possesso.
- Ragione sociale completa, utile per i casi di verifica incrociata.
- Intestazioni di colonna chiare e coerenti, in prima riga, senza abbreviazioni ambigue.
L’encoding corretto è UTF‑8, con separatore coerente per tutto il file: virgola o punto e virgola, mai mischiati. Prima dell’invio conviene normalizzare i dati rimuovendo spazi superflui e caratteri non numerici dalle Partite IVA, deduplicare le righe e isolare le ragioni sociali omonime per un controllo successivo. Una pre‑validazione locale, anche semplice, con un controllo di lunghezza a 11 cifre e una regex numerica, scarta subito gli errori più grossolani prima di avviare l’elaborazione.
Un consiglio: prima di lanciare il file completo, prova la stessa struttura su una decina di righe campione: un errore di formato scoperto su 10.000 record costa molto più tempo che su 10.
Procedura passo dopo passo per caricare il CSV e avviare la verifica massiva
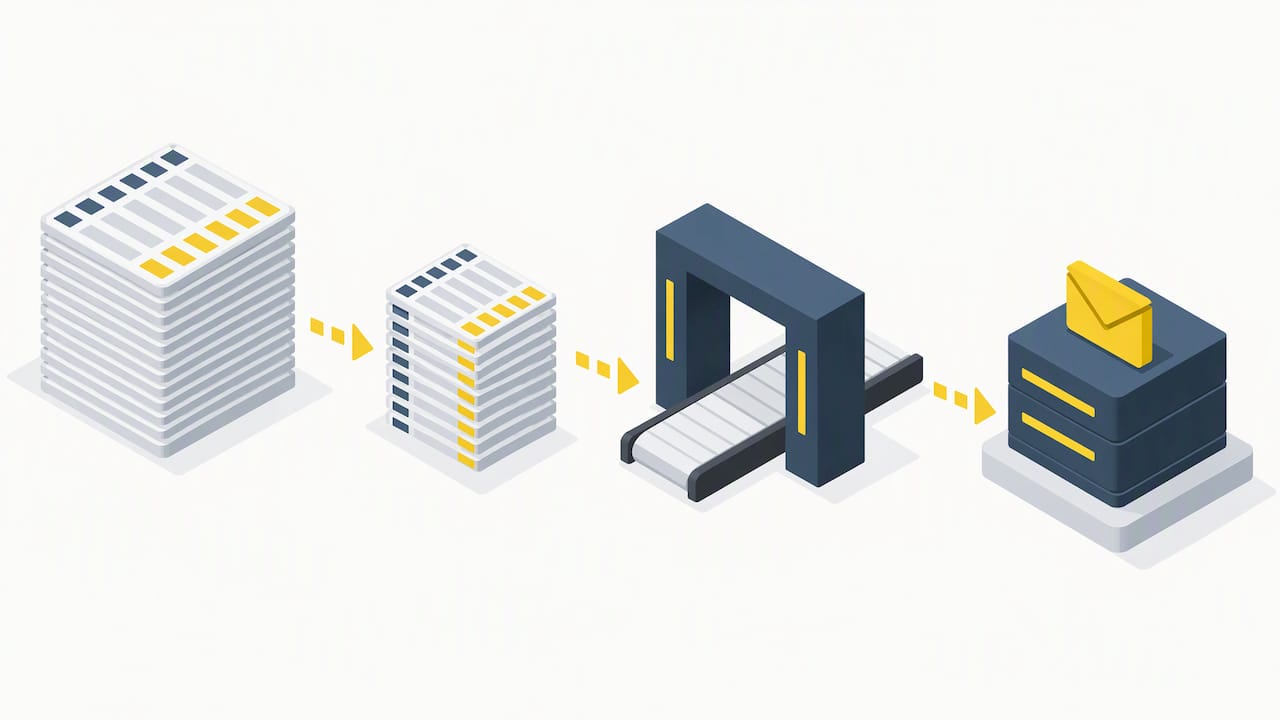
Il flusso operativo segue quattro fasi, dalla preparazione del file fino all’integrazione dei risultati nel proprio gestionale.
- Prepariamo un sottoinsieme ridotto del file, lo testiamo e verifichiamo che mapping e formato siano corretti prima di passare al batch completo.
- Carichiamo il file tramite portale oppure lo inviamo via API, associando ogni colonna al campo corrispondente (Partita IVA, PEC, ragione sociale).
- Monitoriamo lo stato di elaborazione e gestiamo gli eventuali errori di caricamento, in genere legati a formato o encoding.
- Scarichiamo i risultati in CSV o JSON, con un esito puntuale per ciascuna Partita IVA, e li integriamo nel gestionale aziendale.
Il mapping dei campi è il punto più delicato: un file con colonne nell’ordine sbagliato produce corrispondenze errate anche quando i dati sono corretti. Per questo motivo molti strumenti professionali, incluse le pagine di verifica massiva P.IVA, permettono di associare manualmente ogni colonna del CSV al campo atteso prima di avviare l’elaborazione.
Durante il monitoraggio conviene distinguere tra errori bloccanti, che impediscono l’elaborazione dell’intero file, ed errori puntuali su singole righe, che non fermano il resto del batch. Tra gli output più utili:
- Un file di esito con stato per ogni riga (trovata, non trovata, ambigua).
- Un log degli errori di formato riscontrati durante il caricamento.
- Un export pronto per l’importazione nel sistema di fatturazione o CRM, come ad esempio KeSbatty per chi gestisce clienti e fornitori in un unico strumento.
Quali verifiche ufficiali fare e come leggere gli esiti
In Italia la verifica di una Partita IVA passa principalmente da tre canali, ognuno con uno scopo diverso. Il servizio di verifica anagrafica massiva dell’Agenzia delle Entrate accetta file XML con elenchi di codici fiscali e Partite IVA e restituisce un esito per ciascuna posizione, segnalando se è attiva, sospesa o cessata.
- Usiamo la verifica dell’Agenzia delle Entrate per confermare lo stato della Partita IVA prima di emettere o ricevere fatture.
- Consultiamo il VIES quando la controparte opera in un altro paese dell’Unione europea, per validare il numero identificativo IVA extracomunitario.
- Interroghiamo l’INI‑PEC per ottenere l’indirizzo PEC ufficiale, distinguendo tra Sezione Imprese e Sezione Professionisti.
- Se l’esito è sospeso o cessato, sospendiamo l’invio della comunicazione e verifichiamo la posizione con una fonte alternativa prima di procedere.
L’INI‑PEC è aggiornato quotidianamente con i dati provenienti dal Registro Imprese e dagli Ordini professionali, secondo la scheda ufficiale sulle basi di dati di interesse nazionale: questo lo rende la fonte di riferimento per reperire PEC realmente in uso, non solo storicamente registrate.
Gestione degli errori, casi ambigui e buone pratiche operative
Gli errori più frequenti nell’import riguardano formato della Partita IVA, encoding del file e omonimie tra ragioni sociali. Un numero con spazi o lettere residue viene scartato dalla pre‑validazione; un file salvato con encoding diverso da UTF‑8 può generare caratteri illeggibili nei nomi aziendali.
- Per le omonimie, incrociamo i dati con il codice fiscale o confrontiamo la ragione sociale con il Registro Imprese prima di assegnare una PEC.
- Quando l’automazione non risolve un caso, un contatto diretto con l’azienda resta la via più sicura.
- Prima di emettere una fattura verso una Partita IVA cessata o sospesa, aggiorniamo l’anagrafica e segnaliamo la discrepanza a chi gestisce i dati.
- Documentiamo ogni correzione manuale per mantenere coerenza tra elenco originale e risultati finali.
Un consiglio: tieni un elenco separato delle righe scartate dalla pre‑validazione: spesso contengono errori di trascrizione che, una volta corretti, si risolvono da soli.
Automazione e integrazione via API per processi su larga scala
Per chi gestisce elenchi ricorrenti, l’integrazione tramite API sostituisce l’upload manuale con un flusso automatico collegato ai propri sistemi di fatturazione. La differenza principale rispetto al caricamento da portale è la tracciabilità: ogni richiesta e risposta può essere registrata con timestamp e identificativo univoco, facilitando la riconciliazione con l’archivio contabile.
- Il portale TrovaPEC accetta il caricamento di un CSV con Partite IVA o codici fiscali e restituisce un output dettagliato con PEC trovate ed esiti per riga.
- I Web Services dedicati permettono di collegare la ricerca PEC direttamente ai sistemi gestionali, senza passare dal portale.
- L’autenticazione e i limiti di frequenza delle chiamate vanno configurati secondo le indicazioni tecniche fornite al momento dell’attivazione del servizio.
- Il trattamento dei dati anagrafici nelle richieste API segue i principi del GDPR, con particolare attenzione alla minimizzazione delle informazioni trasmesse.
Chi deve anche verificare la Partita IVA prima di cercare la PEC può affidarsi alle stesse pagine di verifica massiva, che combinano i due controlli in un solo flusso.
Conservazione delle evidenze di verifica: cosa archiviare e per quanto tempo
Conservare le prove delle verifiche effettuate non è solo prudenza: è un elemento difensivo in caso di accertamento fiscale, perché dimostra la diligenza adottata prima di emettere o accettare una fattura, come indicato nelle guide sulla verifica Partita IVA.
- Conserviamo export CSV o JSON degli esiti, insieme a eventuali PDF generati dalle verifiche, per 10 anni.
- Includiamo nei file metadati utili: data e ora della verifica, utente che ha lanciato l’elaborazione, versione del mapping usato.
- Integriamo l’archivio con il sistema di conservazione sostitutiva della fatturazione elettronica, quando già presente in azienda.
- Limitiamo l’accesso all’archivio storico alle persone autorizzate, per garantirne l’integrità in caso di audit.
Rischi e opportunità nella gestione massiva delle Partite IVA
La parte più sottovalutata di questo processo non è la ricerca della PEC, ma la disciplina nel conservare le prove di ogni verifica. Molte aziende investono tempo nell’automazione del caricamento e poi perdono la traccia di cosa è stato verificato e quando, proprio nel momento in cui servirebbe a difendersi da un accertamento.
L’automazione riduce errori e costi operativi, ma non sostituisce un minimo di organizzazione interna: assegnare un responsabile per i controlli massivi, costruire una checklist fissa per ogni batch e testare sempre un campione prima del file completo sono abitudini che fanno più differenza di qualsiasi strumento. Chi gestisce centinaia o migliaia di posizioni dovrebbe trattare la verifica PEC come un processo documentato, non come un’operazione occasionale.
— Alessandro
Come TrovaPEC semplifica la ricerca massiva di PEC da CSV
Per chi gestisce elenchi numerosi di Partite IVA, offriamo la ricerca PEC massiva a partire da un semplice file CSV, con risultati tratti direttamente dall’INI‑PEC e quindi aggiornati rispetto alle fonti ufficiali italiane.

Oltre alla ricerca PEC, offriamo la verifica massiva delle Partite IVA, anche su VIES per le operazioni intracomunitarie, insieme a servizi di normalizzazione e correzione delle anagrafiche e di invio PEC massivo. Per chi integra i controlli nei propri sistemi, i Web Services restituiscono output strutturati pronti per l’uso in gestionali e piattaforme di fatturazione. Visita la pagina principale di TrovaPEC per richiedere informazioni sul servizio più adatto al tuo volume di elaborazione.
Domande frequenti
Quali colonne deve avere un CSV per la ricerca PEC massiva?
Servono almeno la Partita IVA a 11 cifre e, se disponibile, il codice destinatario o la PEC già nota. La ragione sociale aiuta a risolvere i casi di omonimia durante la verifica.
Come verifico se una Partita IVA è ancora attiva?
Il canale ufficiale è il servizio dell’Agenzia delle Entrate, che indica se la posizione è attiva, sospesa o cessata. Per volumi elevati conviene affidarsi a un servizio professionale collegato alla stessa fonte.
Quando serve la verifica VIES oltre a quella dell’Agenzia delle Entrate?
Il VIES si usa quando la controparte opera in un altro paese dell’Unione europea e occorre validare il numero identificativo IVA intracomunitario. Per operazioni solo nazionali basta la verifica anagrafica italiana.
Cosa fare se la Partita IVA trovata è sospesa o cessata?
Conviene sospendere l’emissione della fattura e verificare la posizione con una fonte alternativa, come il Registro Imprese, prima di procedere. L’esito va comunque documentato e conservato come prova di diligenza.
È possibile integrare la ricerca PEC nei propri sistemi tramite appositi servizi.
Sì, oltre al caricamento da portale, offriamo Web Services dedicati per collegare la ricerca PEC direttamente ai sistemi gestionali aziendali.
Fonti
- Fatturazione Elettronica – Consultazioni e download massivi – Richieste – Verifica Anagrafica – Agenzia Entrate
- Schede informative basi di dati di interesse nazionale | 11. Indice nazionale indirizzi PEC professionisti e imprese
- Verifica Partita IVA: cos’è e come funziona? – Fiscozen