
Il codice ATECO è il dato dell’anagrafica che dice che cosa fa un’impresa o un professionista. Lo attribuisce la classificazione dell’Istat e lo usano Agenzia delle Entrate, Registro delle Imprese ed enti previdenziali. Chi possiede una partita IVA lo trova nel proprio Cassetto fiscale. Chi deve controllare il codice di un cliente o di un fornitore lo trova nella visura camerale. Questa guida spiega come leggere il codice, dove verificarlo e quando correggerlo. Spiega anche come gestire i codici ATECO quando l’anagrafica non è una sola ma un elenco di centinaia di aziende.
In breve
- Il codice ATECO classifica l’attività economica. L’Istat lo usa a fini statistici, le amministrazioni a fini fiscali e amministrativi.
- Nell’anagrafica compaiono un codice prevalente, cioè l’attività che produce il maggior valore aggiunto, ed eventuali codici secondari.
- Il contribuente consulta i propri codici nel Cassetto fiscale, alla voce “Consultazioni – Anagrafica”. I codici di un’altra impresa si leggono nella visura del Registro delle Imprese.
- Con il passaggio ad ATECO 2025 non è obbligatorio presentare una dichiarazione di variazione dei dati.
- Nelle anagrafiche aziendali il codice ATECO serve a segmentare e filtrare le aziende. Va però allineato alle fonti ufficiali insieme a partita IVA e PEC.
Indice
- Cos’è il codice ATECO e perché compare nell’anagrafica
- Come si legge un codice ATECO
- Attività prevalente e attività secondarie
- Dove consultare il codice ATECO di un’impresa
- Chi attribuisce il codice ATECO in anagrafica
- ATECO 2025 e ATECO 2007: cosa cambia per l’anagrafica
- Come correggere un codice ATECO errato
- Il codice ATECO nelle anagrafiche aziendali
- Il nostro punto di vista
- Dall’elenco per settore alla PEC ufficiale
- Domande frequenti
- Fonti
Cos’è il codice ATECO e perché compare nell’anagrafica
ATECO è la classificazione delle attività economiche adottata dall’Istat. Nasce per le statistiche, ma viene usata anche a fini amministrativi, per esempio fiscali. Il codice individuato si utilizza quando si registra una partita IVA presso le amministrazioni competenti.
Per questo il codice compare in più archivi pubblici:
- nell’Anagrafe Tributaria dell’Agenzia delle Entrate, collegato alla partita IVA;
- nel Registro delle Imprese e nel REA delle Camere di Commercio, per le imprese iscritte;
- nelle pratiche di avvio o di registrazione dell’attività presso gli organi amministrativi, come ricordano le domande frequenti dell’Istat sull’ATECO.
Nell’anagrafica di un soggetto economico il codice ATECO ha quindi un ruolo preciso. Dice in quale settore opera il soggetto, e da questo dipendono adempimenti, statistiche e, in molti casi, l’accesso a misure riservate a determinati comparti. Un codice sbagliato o non aggiornato produce un’anagrafica incoerente, anche quando la ragione sociale e la partita IVA sono corrette.
Chi gestisce la classificazione
La gestione dell’ATECO è affidata all’Istat. Ogni modifica, però, dipende dalle decisioni prese a livello europeo per la classificazione NACE, come spiegano le linee guida tecnico-metodologiche di ATECO 2025. Grazie a questo legame le statistiche economiche italiane si possono confrontare con quelle degli altri Paesi dell’Unione. Per dubbi di classificazione l’Istat mette a disposizione l’indirizzo atecoinfo@istat.it.
Come si legge un codice ATECO
Il codice ATECO è una combinazione alfanumerica. La lettera indica il macrosettore economico. I numeri, da 2 a 6 cifre, indicano le articolazioni e le sottocategorie, come illustra la guida online delle attività economiche della Camera di Commercio di Genova. La struttura è gerarchica: ogni livello precisa quello precedente.
| Livello | Come si presenta | Cosa indica |
|---|---|---|
| Sezione | una lettera | il macrosettore economico |
| Divisione | 2 cifre | il ramo di attività all’interno della sezione |
| Gruppo | 3 cifre | un insieme omogeneo di attività |
| Classe | 4 cifre | l’attività in modo più specifico |
| Categoria | 5 cifre | un’ulteriore articolazione della classe |
| Sottocategoria | 6 cifre | il livello più dettagliato, usato a fini amministrativi |
Nella pratica la lettera della sezione quasi mai compare accanto al codice numerico in visura o nel Cassetto fiscale. Si deduce dalle prime due cifre. Quando nelle domande frequenti si legge “codice ATECO C”, si parla quindi di una sezione intera. La sezione C, per esempio, raggruppa le attività manifatturiere nella classificazione Istat.
Per leggere correttamente un codice in anagrafica conviene verificare tre aspetti:
- La versione della classificazione. Lo stesso numero può corrispondere a descrizioni diverse in ATECO 2007 e in ATECO 2025.
- La lunghezza del codice. Un codice a 6 cifre è una sottocategoria. Un codice più corto indica un livello aggregato, utile per le statistiche ma non sempre sufficiente per le pratiche.
- Il ruolo del codice. Occorre capire se si tratta dell’attività prevalente o di un’attività secondaria.
Attività prevalente e attività secondarie
Secondo l’Istat il codice ATECO si assegna in base all’attività economica principale, cioè quella che contribuisce di più al valore aggiunto dell’unità. Il principio di classificazione è lo stesso sia a fini statistici sia a fini amministrativi, come chiariscono le FAQ dell’Istat.
Un’impresa può svolgere più attività. In anagrafica compaiono allora:
- un codice prevalente, che identifica il settore in cui l’impresa viene classificata;
- uno o più codici secondari, per le altre attività effettivamente esercitate.
Il criterio è economico e non dipende dalla percezione dell’imprenditore. Un’azienda che produce arredi e li vende anche al dettaglio va classificata secondo l’attività che genera il maggior valore aggiunto, anche se la vendita è quella più visibile al pubblico. Quando il peso delle attività cambia nel tempo, il codice prevalente registrato può non descrivere più la realtà dell’impresa. In questo caso conviene valutare l’aggiornamento con il proprio consulente.
Dove consultare il codice ATECO di un’impresa
Le fonti cambiano a seconda di chi effettua la ricerca: il titolare della partita IVA, un consulente o un terzo che deve verificare un’azienda.
| Fonte | Chi la usa | Cosa mostra | Come si accede |
|---|---|---|---|
| Cassetto fiscale (Agenzia delle Entrate) | il titolare o un intermediario delegato | codici prevalente e secondari registrati in Anagrafe Tributaria | area riservata del sito dell’Agenzia |
| Visura del Registro delle Imprese | chiunque abbia interesse | dati anagrafici e attività dichiarate dell’impresa iscritta | servizi camerali, a pagamento |
| Ricerca anagrafica camerale | chi non conosce con esattezza i dati dell’impresa | elenchi e anagrafiche di imprese | servizi camerali dedicati |
| Guide camerali alle attività economiche | chi deve avviare o modificare un’attività | codici, requisiti e adempimenti collegati | consultazione online |
Il Cassetto fiscale
Per i propri dati la fonte di riferimento è l’Anagrafe Tributaria. I contribuenti possono verificare i codici ATECO prevalente e secondari accedendo all’area riservata del sito dell’Agenzia delle Entrate. Il percorso è “Cassetto fiscale – Consultazioni – Anagrafica”, come indica la risoluzione dell’Agenzia delle Entrate su ATECO 2025. L’accesso avviene con SPID, CIE o CNS, oppure tramite un intermediario delegato, di solito il commercialista.
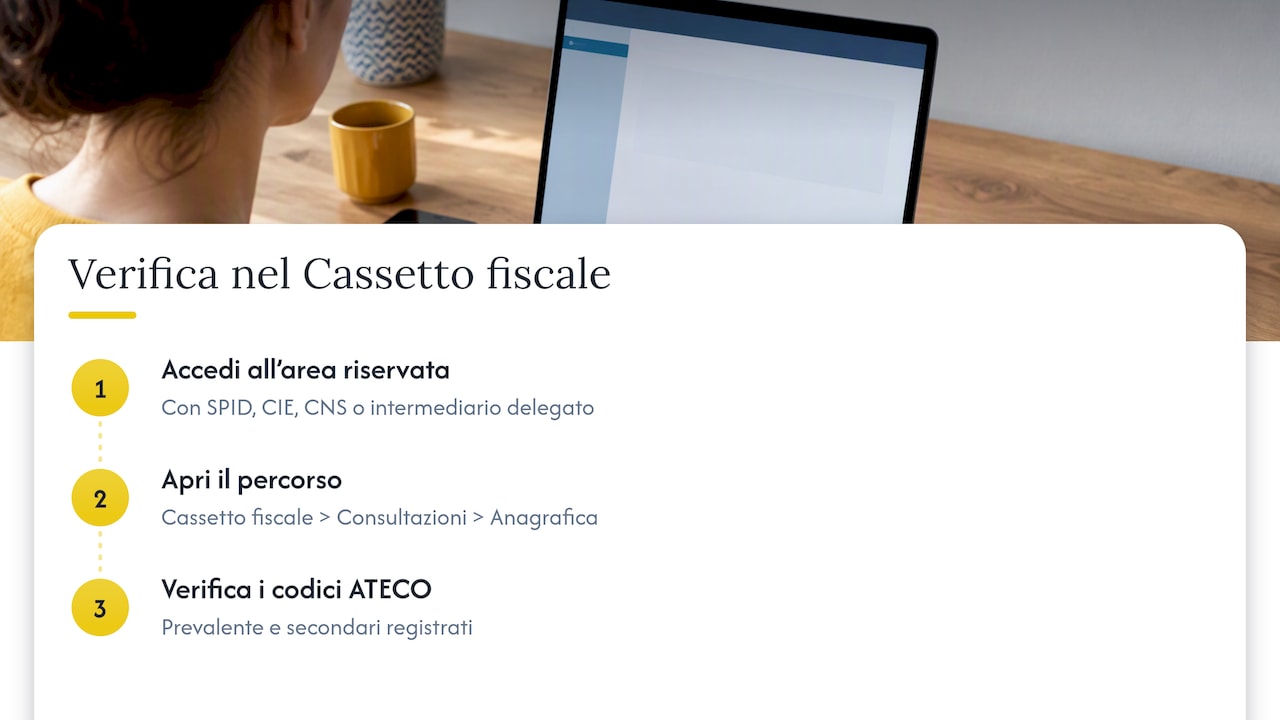
È il controllo da fare per primo quando si sospetta un errore. Se il codice registrato non corrisponde all’attività svolta, l’incongruenza emerge qui prima che in qualsiasi altro archivio.
La visura camerale e la ricerca anagrafica
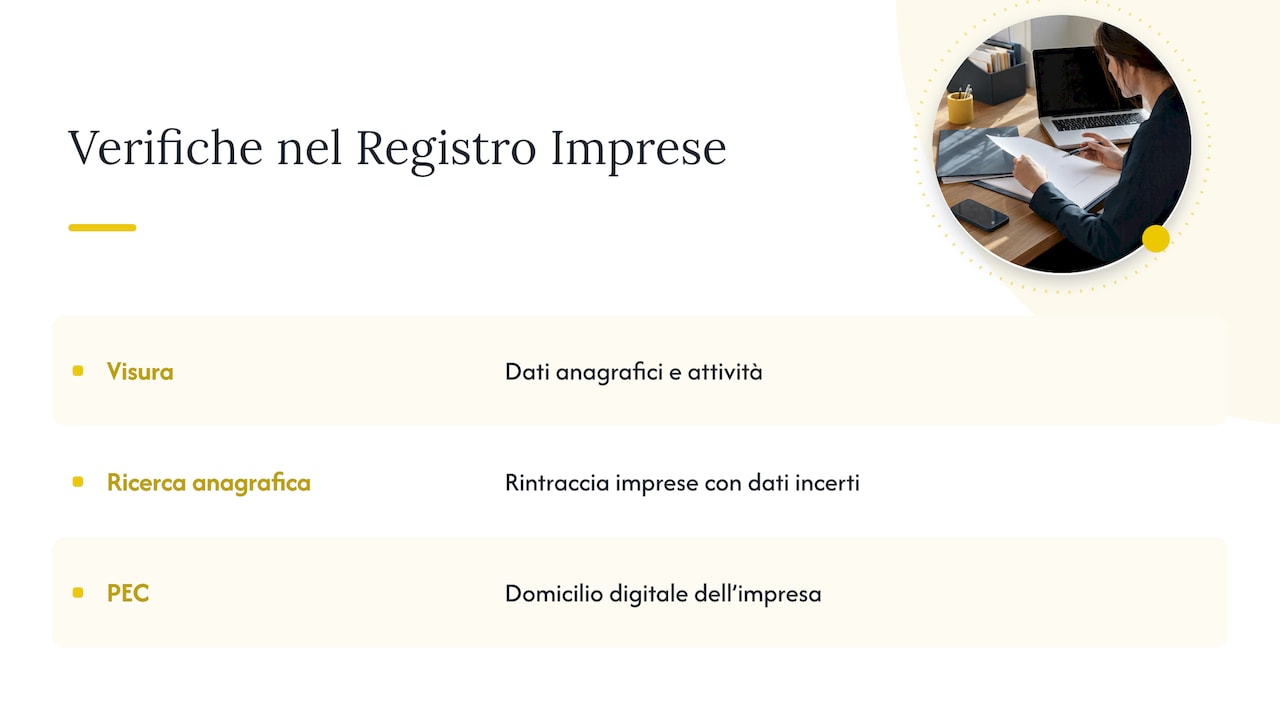
Per verificare un’altra impresa, come un fornitore, un cliente o un potenziale partner, si consulta il Registro delle Imprese. La visura riporta i dati anagrafici e le attività dell’impresa iscritta. Quando non si conoscono con esattezza i dati dell’impresa, le Camere di Commercio indicano strumenti di ricerca anagrafica ed elenchi di imprese che permettono di rintracciarla.
Nel Registro delle Imprese si trova anche il domicilio digitale dell’impresa, cioè la sua PEC. Il rapporto tra i due archivi è spiegato nella guida su PEC e Registro Imprese.
Le guide alle attività economiche
Alcune Camere di Commercio pubblicano guide che collegano ogni codice ATECO alle norme, ai requisiti e agli adempimenti per avviare l’attività. Un esempio è SARI, lo strumento della Camera di Commercio di Roma. SARI informa sugli adempimenti pubblicitari e sulla preparazione delle pratiche telematiche per il Registro delle Imprese e per le altre amministrazioni che ricevono la Comunicazione Unica.
Chi attribuisce il codice ATECO in anagrafica
Il codice nasce da una dichiarazione del contribuente o dell’impresa al momento dell’apertura della partita IVA o dell’iscrizione. Il passaggio al Registro delle Imprese, però, segue regole diverse a seconda della struttura dell’impresa:
- Imprese monolocalizzate, con un’unica sede. I codici ATECO vengono acquisiti automaticamente dagli archivi dell’Anagrafe Tributaria. Sono disponibili nella visura il giorno successivo all’evasione della pratica, come riporta la risoluzione dell’Agenzia delle Entrate.
- Imprese plurilocalizzate, con più sedi o unità locali. L’attribuzione resta centralizzata presso il Sistema Camerale, sulla base della descrizione dell’attività inserita nella modulistica del Registro delle Imprese. I codici compaiono in visura due giorni dopo l’evasione della pratica, come spiega la Camera di Commercio di Genova.
Per le imprese plurilocalizzate la descrizione dell’attività conta quanto il codice. Una descrizione generica o incompleta può portare a una classificazione diversa da quella attesa.
ATECO 2025 e ATECO 2007: cosa cambia per l’anagrafica
La classificazione ATECO 2025 ha sostituito ATECO 2007, che aveva ricevuto l’ultimo aggiornamento nel 2022. Con la Risoluzione 24/E del 2025 l’Agenzia delle Entrate ha adeguato alla nuova classificazione le funzioni che acquisiscono i dati anagrafici e i modelli dichiarativi. Per chi gestisce un’anagrafica gli effetti pratici sono tre.
- Nessuna variazione obbligatoria. Adottare ATECO 2025 non comporta l’obbligo di presentare una dichiarazione di variazione dei dati. La conversione dei codici avviene nei sistemi delle amministrazioni.
- Un periodo di convivenza tra le due versioni. Per le dichiarazioni IVA 2025 presentate dal 1° aprile 2025 i contribuenti potevano indicare i codici ATECO 2007 (aggiornamento 2022) oppure i codici ATECO 2025. Chi usava i vecchi codici doveva riportare il codice 1 nella casella “Situazioni particolari”.
- Codici diversi per la stessa attività. Archivi interni, gestionali e CRM compilati prima del passaggio possono contenere codici della vecchia versione. Confrontati con le visure aggiornate, quei codici sembrano errati anche quando non lo sono.
Il terzo punto è il più sottovalutato. In un elenco di fornitori o clienti costruito negli anni convivono spesso codici di versioni diverse, a volte troncati o privi dei punti separatori. Prima di usare il codice ATECO per filtrare o segmentare, conviene indicare in un campo dedicato a quale versione appartiene ciascun codice.
Come correggere un codice ATECO errato
Un codice errato non si corregge nel proprio gestionale ma alla fonte, cioè negli archivi ufficiali. Il percorso tipico segue questi passaggi.
- Verificare il dato registrato. Si controlla il Cassetto fiscale per i dati in Anagrafe Tributaria e la visura per quelli del Registro delle Imprese.
- Individuare il codice corretto. Si consultano la classificazione Istat e le guide camerali alle attività economiche. Nei casi dubbi si può scrivere all’Istat.
- Valutare la pratica con il consulente. Il commercialista o l’intermediario abilitato indica quale comunicazione presentare e a quale amministrazione. Per le imprese iscritte la pratica passa in genere dalla Comunicazione Unica, e strumenti come SARI spiegano come predisporla.
- Controllare l’esito. Dopo l’evasione della pratica si verifica che il nuovo codice compaia in visura nei tempi previsti per imprese mono o plurilocalizzate.
La scelta del codice ha conseguenze fiscali e contributive, per esempio sul regime applicabile alle partite IVA individuali. Per questo la decisione finale va presa con un commercialista e non sulla base di un elenco trovato online.
Il codice ATECO nelle anagrafiche aziendali
Fin qui si è parlato dell’anagrafica ufficiale. Esiste però un secondo significato dell’espressione: l’anagrafica che un’azienda, uno studio o un ente costruisce sui propri clienti, fornitori o destinatari. In questi archivi il codice ATECO è uno dei campi più utili, perché permette di:
- segmentare clienti e prospect per settore;
- selezionare i destinatari di una comunicazione che riguarda solo determinati comparti;
- controllare la coerenza tra attività dichiarata e servizi acquistati o forniti;
- valutare fornitori in fase di qualifica o di gara.
Un codice ATECO, però, ha valore solo se l’anagrafica a cui appartiene è corretta. Un codice associato a una partita IVA cessata o a una ragione sociale non aggiornata porta a scelte sbagliate. Per questo l’arricchimento con il codice ATECO va sempre accompagnato da altri controlli:
- la verifica dello stato della partita IVA, attiva o cessata, e, per le operazioni con l’estero, della validità su VIES;
- la validazione del codice fiscale, come spiegato nella guida alla validazione del codice fiscale per aziende;
- il recupero del domicilio digitale, cioè la PEC ufficiale, per le comunicazioni con valore legale;
- la normalizzazione di denominazioni, indirizzi e formati dei codici.
Metodo e fonti per questo lavoro sono descritti nella guida all’arricchimento delle anagrafiche aziendali. Quando i dati riguardano anche persone fisiche, come ditte individuali e professionisti, valgono le regole sulla protezione dei dati illustrate in GDPR e anagrafiche clienti.
Il nostro punto di vista
Nel nostro lavoro quotidiano riceviamo elenchi di partite IVA e codici fiscali da aziende, studi professionali e pubbliche amministrazioni. Il codice ATECO è spesso il motivo per cui quell’elenco esiste: qualcuno ha selezionato le imprese di un settore e ora deve raggiungerle con una comunicazione certificata.
L’esperienza ci dice che il problema raramente è il codice ATECO in sé. Il problema è il resto dell’anagrafica. Partite IVA cessate, denominazioni cambiate e PEC non più attive fanno perdere valore anche a una segmentazione per settore fatta con cura. Per questo consigliamo di partire sempre dall’identificativo, partita IVA o codice fiscale, e di ricostruire su quella base i dati ufficiali. Il domicilio digitale va recuperato dall’Indice Nazionale degli Indirizzi PEC, le altre informazioni dagli archivi istituzionali.
Un’anagrafica allineata alle fonti ufficiali rende affidabile anche la classificazione ATECO. Un’anagrafica trascurata, al contrario, la rende un’informazione di cui non fidarsi.
— Alessandro
Dall’elenco per settore alla PEC ufficiale
Quando si dispone di un elenco di imprese selezionate per codice ATECO, il passo successivo è renderlo utilizzabile. TrovaPEC parte da liste di partite IVA o codici fiscali e recupera in modo automatizzato le PEC ufficiali di aziende e professionisti, aggiornate tramite l’Indice Nazionale degli Indirizzi PEC. Sullo stesso elenco è possibile verificare lo stato delle partite IVA, anche su VIES, e normalizzare e correggere le anagrafiche.
Per volumi elevati sono disponibili l’invio massivo di PEC con rendicontazione dei ritorni e l’integrazione tramite web services. Per una singola verifica è attivo un servizio di ricerca PEC gratuito. Il punto di partenza è la ricerca PEC massiva da partita IVA o codice fiscale. Chi deve prima controllare le partite IVA dell’elenco può usare la verifica massiva delle partite IVA.
Domande frequenti
Chi rilascia il codice ATECO?
Nessun ente “rilascia” il codice come si rilascia un documento. La classificazione è gestita dall’Istat, e il codice viene indicato dal contribuente o dall’impresa quando apre la partita IVA o si iscrive al Registro delle Imprese. Per le imprese plurilocalizzate l’attribuzione nel Registro è centralizzata presso il Sistema Camerale, sulla base della descrizione dell’attività.
Dove si vede il codice ATECO di un’altra azienda?
Si legge nella visura del Registro delle Imprese, che riporta dati anagrafici e attività dell’impresa iscritta. Quando non si conoscono con esattezza i dati dell’azienda, si possono usare i servizi di ricerca anagrafica delle Camere di Commercio. Il Cassetto fiscale, invece, mostra solo i dati del titolare o dei soggetti che hanno delegato l’intermediario.
Cosa significa il codice ATECO C?
La lettera indica la sezione, cioè il macrosettore economico. La sezione C comprende le attività manifatturiere. Le cifre che seguono precisano divisione, gruppo, classe, categoria e sottocategoria dell’attività.
Con ATECO 2025 bisogna aggiornare la propria anagrafica?
No, l’adozione di ATECO 2025 non comporta l’obbligo di presentare una dichiarazione di variazione dei dati. La variazione serve invece quando l’attività effettivamente svolta non corrisponde più al codice registrato. In quel caso conviene valutare la pratica con il proprio commercialista.
Si possono avere più codici ATECO?
Sì, un’impresa può avere un codice prevalente e uno o più codici secondari per le altre attività svolte. Il prevalente corrisponde all’attività che contribuisce di più al valore aggiunto. Gli adempimenti e gli eventuali costi dipendono dalla pratica da presentare: è il consulente a indicarli caso per caso.
Fonti
- Istat – Classificazione delle attività economiche ATECO
- Istat – Domande frequenti sull’ATECO
- Istat – ATECO 2025, linee guida tecnico-metodologiche
- Agenzia delle Entrate – Risoluzione sulla nuova classificazione ATECO 2025
- Agenzia delle Entrate – Risoluzione 24/E del 2025 (PDF)
- Camera di Commercio di Genova – Guida online delle attività economiche e dei codici ATECO
- Camera di Commercio di Genova – Classificazione attività economiche (ATECO)
- Camera di Commercio di Ravenna – Elenchi di imprese e ricerca anagrafica
- Camera di Commercio di Roma – Guida alle attività economiche
- Cassetto fiscale: cos’è e come si accede