
Le comunicazioni fiscali via PEC viaggiano in due direzioni. Dal Fisco al contribuente arrivano atti, avvisi e cartelle notificati sul domicilio digitale. Dal contribuente, o dall’azienda, al Fisco partono invece istanze, documenti e risposte. In entrambi i casi la Posta Elettronica Certificata funziona come una raccomandata elettronica: certifica l’invio e la consegna e dà al messaggio valore legale. Questa guida spiega chi riceve gli atti tributari via PEC, come si comunica il proprio indirizzo all’Agenzia delle Entrate, quando la notifica produce effetti, quali ricevute conservare e come verificare che l’indirizzo usato sia quello ufficiale.
In breve
- L’Agenzia delle Entrate e l’agente della riscossione notificano atti, avvisi e cartelle anche via PEC, usando i domicili digitali presenti nei registri pubblici o quello eletto dal contribuente.
- Le persone fisiche e i soggetti non iscritti in albi o registri possono eleggere un domicilio digitale speciale, solo online, dall’area riservata del sito dell’Agenzia.
- La comunicazione, la variazione o la revoca della PEC ha effetto dal quinto giorno libero successivo all’attestazione di ricezione da parte dell’ufficio.
- Un atto inviato da una PEC non presente nei pubblici registri non è nullo per questo solo motivo, se provenienza, oggetto e possibilità di difesa sono chiari.
- Prima di inviare una comunicazione certificata conviene verificare l’indirizzo sui registri ufficiali, come INI-PEC per imprese e professionisti e IndicePA per le amministrazioni.
Indice
- Che cosa sono le comunicazioni fiscali via PEC
- Chi riceve gli atti tributari via PEC
- Come comunicare la propria PEC all’Agenzia delle Entrate
- Quando la notifica via PEC produce effetti
- Se l’atto arriva da una PEC non presente nei registri
- Inviare comunicazioni al Fisco e conservare le ricevute
- Come verificare la PEC ufficiale di un destinatario
- Il nostro punto di vista
- Ricerca e invio massivo di PEC con TrovaPEC
- Domande frequenti
- Fonti
Che cosa sono le comunicazioni fiscali via PEC
Con l’espressione “comunicazioni fiscali via PEC” si indicano, in pratica, tre flussi diversi:
- Notifiche dal Fisco al contribuente: avvisi di accertamento, atti, provvedimenti e cartelle di pagamento recapitati sulla casella PEC del destinatario.
- Comunicazioni dal contribuente all’amministrazione: istanze, richieste di rateizzazione, documenti integrativi e risposte inviate agli uffici.
- Comunicazioni tra privati con rilievo fiscale: solleciti di pagamento, contestazioni di fatture, richieste di dati anagrafici e fiscali tra aziende, clienti e fornitori.
Il punto comune è la prova. Un’e-mail ordinaria non dimostra né la consegna né il contenuto; la PEC sì, grazie alle ricevute generate dai gestori. Per questo, in ambito tributario, la scelta dell’indirizzo giusto e la conservazione delle ricevute contano quanto il contenuto del messaggio.
È utile anche distinguere la PEC dalla firma digitale: la prima è il contenitore sicuro che certifica il trasporto, la seconda autentica il documento e il suo autore. Le differenze sono approfondite nella guida su PEC e firma digitale.
Chi riceve gli atti tributari via PEC
La notifica via PEC degli atti tributari è prevista dalla normativa. Secondo il provvedimento dell’Agenzia delle Entrate sul domicilio digitale speciale, l’Agenzia utilizza il domicilio eletto per notificare atti, avvisi e provvedimenti, mentre l’agente della riscossione lo usa per cartelle e atti della riscossione coattiva.
La situazione cambia in base al tipo di destinatario.
| Destinatario | Da dove si ricava la PEC | Cosa fare |
|---|---|---|
| Imprese iscritte al Registro delle Imprese | Registro Imprese e INI-PEC | Mantenere attiva la PEC comunicata alla Camera di commercio |
| Professionisti iscritti ad albi o ordini | Ordini e Collegi, confluiti in INI-PEC | Verificare che l’indirizzo comunicato all’Ordine sia aggiornato |
| Persone fisiche e professionisti non iscritti in albi | Domicilio digitale speciale eletto presso l’Agenzia | Eleggerlo dall’area riservata, se si desidera ricevere gli atti via PEC |
| Enti di diritto privato non iscritti in registri | Domicilio digitale speciale eletto presso l’Agenzia | Come sopra, a cura del rappresentante |
Per le imprese la PEC non è un semplice recapito. La Camera di commercio di Genova ricorda che l’indirizzo deve essere attivo, unico e univocamente riferibile all’impresa. Non è legittimo usare come domicilio digitale aziendale la PEC di un commercialista o di uno studio condivisa con più clienti. Una casella non conforme espone l’azienda al rischio di non ricevere, o di ricevere in ritardo, atti che producono comunque effetti.
Come comunicare la propria PEC all’Agenzia delle Entrate
Chi non è obbligato ad avere una PEC nei registri pubblici, ma vuole ricevere gli atti del Fisco in forma elettronica, può eleggere il domicilio digitale speciale. Secondo la scheda dell’Agenzia delle Entrate, si tratta di un indirizzo PEC di cui si è titolari, comunicato da persone fisiche, professionisti ed enti privati non tenuti all’iscrizione in albi, elenchi o registri.
La procedura si svolge esclusivamente online. I passaggi tipici sono:
- Accesso all’area riservata del sito dell’Agenzia delle Entrate con le proprie credenziali.
- Selezione del servizio dedicato alla comunicazione del domicilio digitale speciale.
- Inserimento dell’indirizzo PEC di cui si è titolari.
- Invio e attesa dell’attestazione di ricezione da parte dell’ufficio.
- Aggiornamento nel tempo: dalla stessa area è possibile variare o revocare l’indirizzo.
Due aspetti meritano attenzione. Il primo è la responsabilità: il provvedimento del 28 giugno 2017 stabilisce che chi comunica l’indirizzo risponde delle informazioni fornite e deve aggiornarle in caso di variazioni. Il secondo è la titolarità: lo stesso provvedimento precisa che la notifica resta valida anche se il contribuente ha eletto una PEC di cui non è titolare, senza possibilità di contestare forma o data di spedizione. Indicare la casella di un familiare o di un consulente, quindi, non protegge da nulla e può far perdere di vista atti importanti.
Quando la notifica via PEC produce effetti
Le date sono il cuore di ogni comunicazione fiscale, perché da esse decorrono i termini per pagare, presentare ricorso o chiedere una rateizzazione. Le regole principali sono queste.
Decorrenza del domicilio eletto. La comunicazione, la variazione e la revoca dell’indirizzo PEC hanno effetto ai fini delle notifiche dal quinto giorno libero successivo a quello in cui l’ufficio attesta la ricezione, come previsto dal provvedimento del 2017 citato sopra. Un cambio di casella, quindi, non è immediato: nei giorni di transizione conviene monitorare entrambi gli indirizzi.
Ricevuta di consegna. Per il destinatario il momento decisivo coincide con la consegna del messaggio nella sua casella, attestata dalla ricevuta che il gestore PEC restituisce al mittente. Non conta il giorno in cui il messaggio viene aperto e letto: una casella non consultata non sospende i termini.
Casella piena o non attiva. Le regole dell’Agenzia delle entrate-Riscossione sulla notifica prevedono percorsi precisi quando la consegna non va a buon fine.
| Situazione della casella | Cosa accade alla notifica |
|---|---|
| PEC valida e attiva | L’atto è consegnato e la ricevuta di consegna fa fede |
| Casella satura | Nuovo tentativo dopo almeno sette giorni, poi deposito telematico |
| PEC non valida o non attiva | Deposito telematico dell’atto sul portale InfoCamere |
Per gli atti dell’Agenzia delle Entrate, il provvedimento del 2017 indica che, se la PEC risulta satura, non valida o non attiva, si applicano le procedure ordinarie di notifica; l’indirizzo resta comunque valido per le notifiche successive. Tenere la casella libera e attiva è il modo più semplice per evitare sorprese.
Se l’atto arriva da una PEC non presente nei registri
Una domanda frequente riguarda gli atti, spesso della riscossione, spediti da indirizzi PEC che non compaiono nei pubblici elenchi. La tentazione è considerarli automaticamente nulli. Il Dipartimento della Giustizia Tributaria del MEF richiama invece una giurisprudenza che privilegia il raggiungimento dello scopo: la notifica non è nulla se ha permesso di conoscere provenienza e oggetto dell’atto e di difendersi. La ricevuta di avvenuta consegna è sufficiente a provarne la validità.
In pratica, davanti a un atto ricevuto da un indirizzo sconosciuto conviene:
- verificare che il mittente sia riconducibile all’ente indicato nell’atto, consultando i suoi canali ufficiali;
- controllare l’oggetto, gli importi e i riferimenti al proprio codice fiscale;
- annotare la data di consegna, da cui possono decorrere i termini;
- non ignorare il messaggio contando su un vizio formale.
Se si intende contestare la notifica o il contenuto dell’atto, la valutazione va fatta caso per caso con un commercialista o un avvocato tributarista, prima che i termini di impugnazione scadano. Diverso è il caso dei messaggi fraudolenti che imitano gli enti: allegati sospetti o richieste di pagamento su conti non ufficiali vanno verificati direttamente con l’ente prima di qualsiasi azione.
Inviare comunicazioni al Fisco e conservare le ricevute
La PEC non serve solo a ricevere. Diversi servizi dell’amministrazione finanziaria accettano istanze inviate via posta certificata. La pagina dell’Agenzia delle Entrate sui servizi con e-mail e PEC indica, ad esempio, che alcune richieste all’Agenzia delle entrate-Riscossione, come rateizzazioni e sospensioni, si possono trasmettere via PEC usando i modelli standard pubblicati sul sito ufficiale.
Per un invio corretto è utile seguire una sequenza ordinata:
- Individuare il canale previsto per quella specifica istanza e il modello aggiornato.
- Usare l’indirizzo PEC ufficiale dell’ufficio competente, ricavato dai canali istituzionali o da IndicePA.
- Allegare documenti in formati leggibili e, quando richiesto, firmati digitalmente.
- Scrivere un oggetto chiaro, con tipo di istanza, codice fiscale e riferimenti dell’atto.
- Archiviare le ricevute di accettazione e di avvenuta consegna insieme al messaggio inviato.
Sull’ultimo punto le indicazioni di AgID sulla gestione documentale sono chiare: le ricevute PEC non vanno protocollate come documenti autonomi, ma associate alla registrazione di protocollo del documento trasmesso o ricevuto. Questa associazione garantisce la tracciabilità: in caso di contestazione si dispone del contenuto, della prova di invio e della prova di consegna, collegati tra loro. Per impostare archivio, conservazione e responsabilità interne, una guida alla gestione documentale digitale aiuta a tradurre questi principi in procedure aziendali.
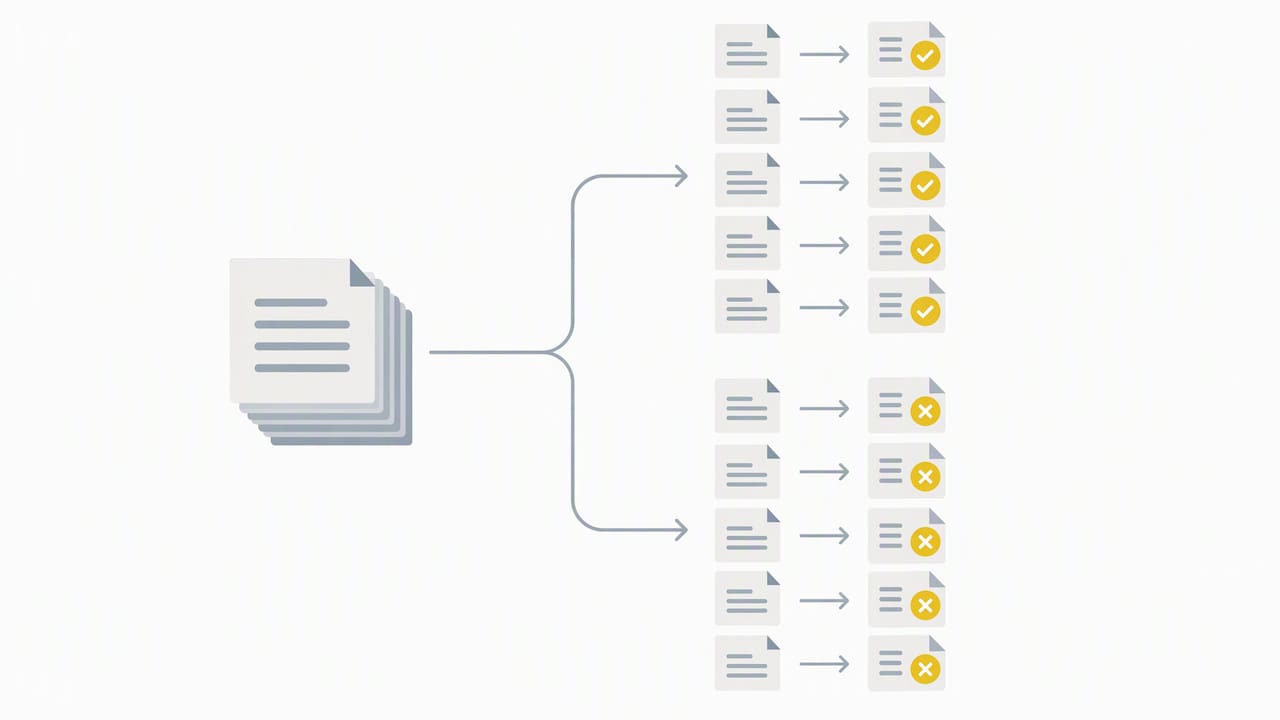
Quando i messaggi sono molti, ad esempio un’amministrazione che invia comunicazioni a centinaia di imprese o un’azienda che sollecita i propri clienti, la rendicontazione manuale diventa fragile. Una ricevuta persa, o un rimbalzo non notato, può compromettere la prova di un intero invio.
Come verificare la PEC ufficiale di un destinatario
Una comunicazione fiscale inviata a un indirizzo sbagliato, o a una casella non più attiva, non produce l’effetto sperato. Prima di inviare conviene quindi verificare l’indirizzo sulle fonti istituzionali.
- INI-PEC per imprese e professionisti. Secondo il Consiglio Nazionale del Notariato, l’Indice Nazionale degli Indirizzi PEC raccoglie le PEC di imprese e professionisti, alimentato dal Registro Imprese e da Ordini e Collegi. La ricerca per impresa parte dalla partita IVA o dal codice fiscale. Il funzionamento è spiegato nella guida su come funziona INI-PEC.
- Registro Imprese. La Camera di commercio suggerisce di controllare la PEC dichiarata tramite RegistroImprese o, per le società, con il codice fiscale del legale rappresentante e quello dell’impresa.
- IndicePA per le pubbliche amministrazioni. L’indice mette a disposizione anche web service per i domicili digitali della PA, utilizzabili previa autorizzazione. Chi scrive a molti enti trova indicazioni pratiche nella guida all’invio PEC alla PA senza rimbalzi.
Per un singolo destinatario la consultazione manuale è sufficiente; con un elenco di centinaia o migliaia di partite IVA diventa un lavoro lungo e soggetto a errori di trascrizione. In questi casi è utile partire da un file strutturato, come descritto nella guida su come trovare PEC da un elenco, e verificare insieme lo stato della partita IVA: una ditta cessata non risponderà mai a un sollecito.
Il nostro punto di vista
Ogni giorno vediamo elenchi di contatti preparati per comunicazioni importanti, solleciti, comunicazioni a fornitori, avvisi a iscritti, che contengono indirizzi PEC copiati da vecchie fatture o da siti web. Molti sono ancora validi, altri appartengono allo studio del commercialista, altri ancora a imprese che nel frattempo hanno cambiato casella o cessato l’attività. Il problema emerge solo dopo l’invio, sotto forma di mancate consegne o di comunicazioni arrivate alla persona sbagliata.
Per questo riteniamo che la qualità di una comunicazione certificata si decida prima di premere “invia”. Gli indirizzi dovrebbero provenire dall’Indice Nazionale degli Indirizzi PEC, le partite IVA dovrebbero essere verificate come attive e le ricevute dovrebbero essere raccolte in modo ordinato, così da poter dimostrare in ogni momento cosa è stato inviato, a chi e quando. Automatizzare questi passaggi non è un lusso per grandi organizzazioni: è il modo più affidabile per evitare che un errore anagrafico diventi un problema legale o fiscale.
— Alessandro
Ricerca e invio massivo di PEC con TrovaPEC
Per aziende, studi professionali e pubbliche amministrazioni che gestiscono grandi elenchi, TrovaPEC automatizza la ricerca degli indirizzi PEC ufficiali partendo da liste di partite IVA o codici fiscali, con dati aggiornati tramite l’Indice Nazionale degli Indirizzi PEC. Per controlli occasionali è disponibile anche la ricerca PEC singola gratuita.
Al recupero degli indirizzi si affiancano servizi pensati per l’intero flusso: verifica massiva delle partite IVA, anche su VIES, normalizzazione e correzione delle anagrafiche, invio PEC massivo con rendicontazione dei ritorni e web services per la ricerca PEC da integrare nei gestionali. Per un preventivo sull’elaborazione del proprio elenco si può partire dalla ricerca PEC massiva da partita IVA.
Domande frequenti
È possibile notificare atti tributari a mezzo PEC?
Sì. L’Agenzia delle Entrate notifica atti, avvisi e provvedimenti sul domicilio digitale del contribuente, e l’agente della riscossione fa lo stesso con cartelle e atti della riscossione coattiva. Per imprese e professionisti si usano gli indirizzi dei registri pubblici, per gli altri soggetti il domicilio digitale speciale eventualmente eletto.
Come posso comunicare la mia PEC all’Agenzia delle Entrate?
La comunicazione avviene solo online, dall’area riservata del sito dell’Agenzia, dove si può anche variare o revocare l’indirizzo. L’elezione ha effetto dal quinto giorno libero successivo all’attestazione di ricezione da parte dell’ufficio. L’indirizzo dovrebbe essere una PEC di cui si è titolari e da tenere aggiornata.
Come risalire alla PEC dal codice fiscale?
Per imprese e professionisti la fonte ufficiale è INI-PEC, dove si cerca per partita IVA o codice fiscale. Per gli enti pubblici si consulta IndicePA. Quando gli indirizzi da trovare sono molti, conviene affidarsi a una ricerca PEC da partita IVA e codice fiscale che elabori l’intero elenco in un’unica operazione.
Cosa succede se la mia casella PEC è piena?
Per gli atti della riscossione è previsto un secondo tentativo dopo almeno sette giorni, poi il deposito telematico dell’atto sul portale InfoCamere. Per gli atti dell’Agenzia delle Entrate si passa alle procedure ordinarie di notifica. In entrambi i casi l’atto produce comunque effetti, quindi è bene controllare spesso lo spazio disponibile.
Un atto da una PEC non iscritta nei registri è nullo?
Non automaticamente. La giurisprudenza richiamata dal Dipartimento della Giustizia Tributaria considera valida la notifica se ha permesso di conoscere provenienza e oggetto e di difendersi. Per una possibile contestazione serve il parere di un professionista entro i termini di impugnazione.
Fonti
- Agenzia delle Entrate, provvedimento sul domicilio digitale speciale (2024)
- Agenzia delle Entrate, provvedimento del 28 giugno 2017
- Agenzia delle Entrate, che cos’è il domicilio digitale speciale
- Agenzia delle Entrate, i servizi con e-mail e PEC
- Agenzia delle entrate-Riscossione, la notifica
- MEF, Dipartimento della Giustizia Tributaria: notifica da PEC non iscritta nei pubblici registri
- AgID, gestione documentale
- Camera di commercio di Genova, obbligo di comunicare il domicilio digitale
- Consiglio Nazionale del Notariato, INI-PEC
- IndicePA, web service
- Studio Arcara, gestione documentale digitale