Riconciliare le anagrafiche fornitori significa confrontare i record presenti in gestionale, contabilità e ufficio acquisti, eliminare i doppioni e correggere i dati fino ad avere una sola scheda affidabile per ogni fornitore. Il punto di partenza più solido è sempre lo stesso: la partita IVA o il codice fiscale, verificati su fonti ufficiali, a cui agganciare ragione sociale, sede e PEC. Su elenchi di centinaia o migliaia di righe questo controllo manuale diventa il vero collo di bottiglia, ed è qui che TrovaPEC interviene con la verifica massiva delle partite IVA e la ricerca automatizzata delle PEC ufficiali, aggiornate tramite l’Indice Nazionale degli Indirizzi PEC (INI-PEC).
In breve
- La riconciliazione parte dalla chiave fiscale: partita IVA e codice fiscale sono gli unici dati che identificano un fornitore senza ambiguità.
- Prima si normalizzano i dati (sigle societarie, spazi, indirizzi), poi si abbinano i record: prima per corrispondenza esatta, poi per somiglianza.
- Ogni fusione va decisa da una persona che conosce il fornitore, dopo un backup e con una traccia scritta della correzione.
- Lo stato della partita IVA (attiva, cessata, sospesa) e la PEC ufficiale vanno verificati su fonti istituzionali, non copiati da vecchie fatture.
- Su grandi elenchi la verifica massiva automatizzata riduce tempi ed errori rispetto alla ricerca riga per riga.
Indice
- Che cosa significa riconciliare le anagrafiche fornitori
- Quali dati confrontare
- La procedura in sei passi
- Gli errori più frequenti
- Mantenere l’anagrafica allineata nel tempo
- Come TrovaPEC accelera la riconciliazione
- Il nostro punto di vista
- Domande frequenti
- Fonti
Che cosa significa riconciliare le anagrafiche fornitori
L’anagrafica fornitori raccoglie i dati stabili delle aziende e dei professionisti da cui si acquista: ragione sociale, partita IVA, codice fiscale, sede, coordinate bancarie, condizioni di pagamento, contatti e PEC. Sono dati che non cambiano a ogni ordine, ma su cui si appoggiano tutti gli ordini, le fatture passive e i pagamenti.
Con il tempo, lo stesso fornitore finisce spesso registrato più volte: una volta come “Rossi Srl”, una come “ROSSI S.R.L.”, una terza con la vecchia sede. Succede quando più uffici creano schede in autonomia, quando si migra da un gestionale a un altro o quando si importano elenchi da fonti diverse. Riconciliare vuol dire confrontare questi record, capire quali descrivono la stessa impresa e ricondurli a un’unica scheda corretta, spesso chiamata “golden record”.
Le conseguenze di un’anagrafica non riconciliata sono concrete:
- pagamenti a rischio: due schede con IBAN diversi per lo stesso fornitore aprono la strada a errori e frodi;
- fatture bloccate: una fattura elettronica il cui cedente non corrisponde a nessuna scheda si ferma in attesa di verifica;
- report falsati: la spesa per fornitore risulta divisa su più codici e le analisi di acquisto perdono senso;
- comunicazioni che non arrivano: una PEC obsoleta rende incerta la notifica di contestazioni, solleciti o recessi.
Quali dati confrontare
Non tutti i campi hanno lo stesso peso. Alcuni identificano il fornitore, altri lo descrivono. La fattura elettronica italiana è un buon riferimento, perché il suo tracciato definisce quali dati del cedente o prestatore sono obbligatori: secondo le specifiche tecniche dell’Agenzia delle Entrate, il blocco del fornitore contiene l’identificativo IVA con il codice del Paese, il codice fiscale, la denominazione o nome e cognome, il regime fiscale e l’indirizzo completo della sede.
| Campo | Ruolo nella riconciliazione | Dove si verifica | Errore tipico |
|---|---|---|---|
| Partita IVA | Chiave principale di abbinamento | Banche dati dell’Agenzia delle Entrate, VIES per i fornitori UE | Prefisso “IT” presente o assente, cifre invertite |
| Codice fiscale | Chiave per professionisti e soggetti senza partita IVA | Servizio di verifica dell’Agenzia delle Entrate | Codice fiscale della persona al posto di quello della società |
| Ragione sociale | Conferma dell’abbinamento | Registro Imprese, visura camerale | Sigle scritte in modi diversi, denominazione non aggiornata |
| Sede legale | Distinzione tra sedi e filiali | Registro Imprese | Sede operativa registrata come legale |
| PEC | Recapito per comunicazioni con valore legale | INI-PEC, Registro Imprese | Indirizzo vecchio o digitato a mano |
| Coordinate bancarie | Controllo antifrode | Documentazione del fornitore | Stesso IBAN su schede di fornitori diversi |
La regola pratica è semplice: si abbina sulla chiave fiscale, si conferma con ragione sociale e sede, si completa con PEC e dati di contatto.
La procedura in sei passi
1. Estrarre i dati e fare un backup
Il primo passo è esportare l’anagrafica completa da ogni sistema coinvolto (gestionale, software di contabilità, portale acquisti) in un formato unico, di solito un foglio di calcolo o un CSV con le stesse colonne. Accanto a ogni riga conviene annotare il sistema di provenienza e il codice interno del fornitore, perché serviranno per applicare le correzioni.
Prima di toccare qualsiasi dato si salva una copia di sicurezza. In molti gestionali l’unione di due schede fonde anche lo storico di ordini e fatture e non si può annullare: senza backup, un errore di fusione diventa permanente.
2. Normalizzare i formati
La normalizzazione rende confrontabili dati scritti in modi diversi. Le operazioni tipiche sono:
- eliminare spazi doppi e caratteri superflui;
- uniformare maiuscole e minuscole;
- ricondurre le sigle societarie a una forma unica (Srl, S.r.l. e S.R.L. diventano la stessa cosa);
- togliere il prefisso “IT” dalla partita IVA italiana e verificarne la lunghezza di 11 cifre;
- uniformare le abbreviazioni negli indirizzi (via, v., viale) e controllare i CAP;
- controllare il formato degli indirizzi email e PEC.
È un lavoro meccanico ma decisivo: molti presunti “doppioni incerti” diventano corrispondenze esatte appena i dati sono scritti allo stesso modo. Su anagrafiche ampie è anche il passaggio più lungo da fare a mano, e quello in cui la normalizzazione e correzione delle anagrafiche di TrovaPEC permette di partire da un elenco già pulito.
3. Verificare partita IVA e codice fiscale su fonti ufficiali
Un abbinamento è affidabile solo se la chiave è corretta. Per questo, prima di confrontare i record tra loro, si verifica ogni partita IVA e ogni codice fiscale:
- per i codici fiscali, l’Agenzia delle Entrate mette a disposizione la verifica del codice fiscale, che controlla anche la corrispondenza tra codice e denominazione per i soggetti diversi dalle persone fisiche;
- per le partite IVA conta anche lo stato: le banche dati dell’Agenzia distinguono tra partita IVA attiva, cessata o sospesa;
- per i fornitori di altri Paesi dell’Unione europea, il riferimento è il sistema VIES, come spiegato nella guida su come usare VIES.
Una partita IVA cessata segnala spesso un fornitore che ha chiuso, si è trasformato o è stato incorporato: la sua scheda non va fusa alla cieca con quella nuova, ma marcata e collegata. Una partita IVA sospesa richiede un approfondimento prima di nuovi ordini, come spiegato nella pagina sulla partita IVA sospesa.
Fatta su poche righe, questa verifica richiede pochi minuti. Su un’anagrafica di migliaia di fornitori occupa giorni. La verifica Partita IVA massiva di TrovaPEC controlla l’intero elenco in un’unica elaborazione, anche su VIES per le partite IVA comunitarie, e restituisce lo stato di ciascun fornitore insieme ai dati aziendali.
4. Abbinare i record: prima esatto, poi per somiglianza
Con chiavi verificate e dati normalizzati, l’abbinamento procede in due fasi.
Corrispondenza esatta. Due record con la stessa partita IVA (o lo stesso codice fiscale, per i professionisti) riguardano lo stesso soggetto giuridico. È il criterio più rapido e verificabile, e risolve la maggior parte dei casi.
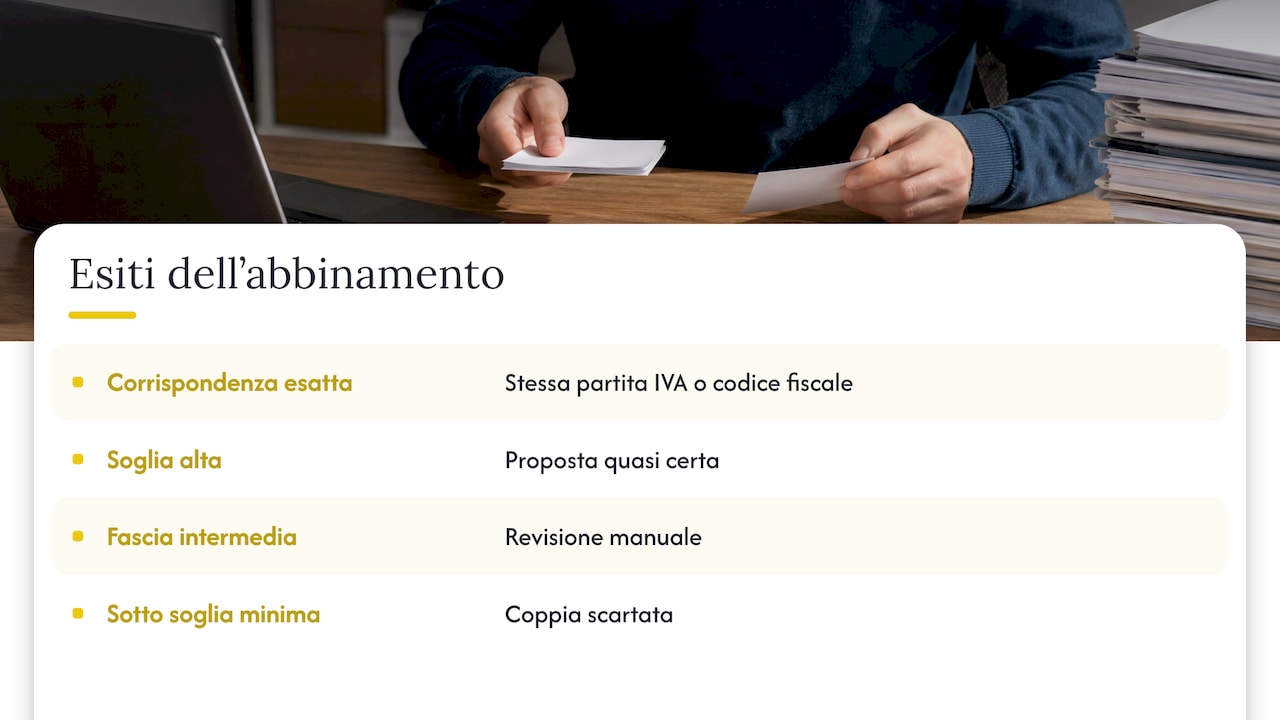
Corrispondenza per somiglianza. Per i record senza chiave fiscale, o con chiavi mancanti, si confrontano gli altri indizi: ragione sociale ridotta al suo nucleo (senza sigle, accenti e punteggiatura), indirizzo, telefono, dominio email. Ogni coppia riceve un punteggio di somiglianza. Una soglia alta porta a una proposta quasi certa, una fascia intermedia a una revisione manuale, sotto una soglia minima la coppia viene scartata. Le soglie si decidono prima di iniziare e si annotano, così il risultato è ripetibile.
Un esempio tipico: “Edil Costruzioni S.r.l., Via Roma 12, Bergamo” e “EDILCOSTRUZIONI SRL, V. Roma 12, 24121 Bergamo” senza partita IVA nella seconda scheda. Dopo la normalizzazione nome e indirizzo coincidono quasi del tutto: la coppia va in revisione, e la conferma arriva recuperando la partita IVA della seconda scheda da una fonte ufficiale.
5. Fondere i doppioni con regole chiare
Una lista di possibili duplicati è un elenco di verifiche, non di fusioni automatiche. Due aziende possono condividere sede o referente, e la stessa impresa può avere filiali con rapporti commerciali distinti che devono restare separati. Chi decide, di norma l’ufficio acquisti con l’amministrazione, deve vedere ordini, fatture e pagamenti collegati alle schede prima di unirle.
Per ogni campo si stabilisce quale valore sopravvive alla fusione:
- il valore confermato da una fonte ufficiale prevale su quello digitato a mano;
- a parità di fonte, prevale l’aggiornamento più recente;
- se un record ha il campo vuoto, si tiene quello compilato.
Le coordinate bancarie meritano un controllo a parte: un IBAN che compare su schede di fornitori diversi, o che coincide con quello di un dipendente, va verificato prima di qualsiasi pagamento.
Molte amministrazioni adottano anche una regola di blocco: le schede nuove o modificate non si usano finché non sono validate. La procedura amministrativo-contabile dell’Automobile Club di Lucca, per esempio, prevede che le anagrafiche nascano bloccate e che ordini e fatture si possano registrare solo dopo il controllo di conto contabile, codice IVA, classificazione fiscale e completezza dei dati.
6. Completare la PEC e i dati di contatto
Una scheda riconciliata ma con la PEC sbagliata resta incompleta. La PEC è il recapito con valore legale per contestazioni, diffide, comunicazioni contrattuali e recessi, e il suo valore dipende dal fatto che sia l’indirizzo ufficiale del fornitore, cioè il suo domicilio digitale.
Le fonti di riferimento sono l’INI-PEC, l’indice pubblico che raccoglie le PEC di imprese e professionisti, e il Registro Imprese, come spiegato nella guida su PEC e Registro Imprese. Copiare la PEC da una vecchia fattura o da una firma email è la fonte di errore più frequente. Per i controlli sul singolo indirizzo è utile la guida alla verifica dell’indirizzo PEC.
Su un elenco di fornitori, cercare la PEC uno per uno sull’indice pubblico è un lavoro ripetitivo e lento. La ricerca PEC massiva di TrovaPEC parte direttamente dalla lista di partite IVA o codici fiscali appena verificata e restituisce le PEC ufficiali, aggiornate tramite l’INI-PEC, pronte da importare nel gestionale. Il metodo è descritto nella guida per trovare PEC da un elenco.
Gli errori più frequenti
- Fondere prima di verificare. Unire schede sulla base del solo nome porta a fusioni sbagliate che, in molti gestionali, non si possono annullare.
- Fidarsi dei dati storici. Ragione sociale, sede e PEC cambiano: una fattura di tre anni fa non è una fonte aggiornata.
- Ignorare lo stato della partita IVA. Riconciliare su un fornitore cessato produce una scheda pulita ma inutilizzabile.
- Fondere in fretta. Le fusioni si fanno con calma, dopo il backup e con il tempo per controllare il risultato.
- Non annotare le decisioni. Senza traccia scritta, alla revisione successiva le stesse domande si ripresentano.
- Delegare tutto all’IT. I sistemi informativi configurano controlli e importazioni, ma la decisione se due schede descrivono lo stesso fornitore spetta a chi lo conosce.
Mantenere l’anagrafica allineata nel tempo
Una riconciliazione una tantum perde valore in pochi mesi se le nuove schede continuano a nascere senza regole. Per mantenere i risultati servono pochi accorgimenti:
- un responsabile per dominio: di norma l’ufficio acquisti per i fornitori, con l’amministrazione per i dati fiscali e bancari;
- un controllo anti-duplicato in fase di inserimento: prima di creare un fornitore si cerca per partita IVA, codice fiscale e ragione sociale;
- una traccia di ogni correzione: record modificato, problema, fonte della verifica, decisione, autore e data;
- un secondo controllo per le modifiche critiche, come il cambio di IBAN o di PEC;
- verifiche periodiche dello stato delle partite IVA e delle PEC sull’intero elenco, non solo sui fornitori nuovi.
Le grandi organizzazioni tendono a centralizzare questo flusso. Il Gruppo Unipol, per esempio, ha digitalizzato la gestione delle richieste anagrafiche con un processo uniforme e un portale che raccoglie i controlli necessari. Il principio vale anche per le aziende più piccole: le richieste di creazione e modifica passano da un unico punto, con controlli definiti.
Le stesse logiche di dati coerenti e aggiornati lungo la catena di fornitura ritornano in altri ambiti, come la tracciabilità digitale della filiera, dove ogni attore deve essere identificato in modo univoco. Per chi gestisce volumi elevati o aggiornamenti continui, i Web Services per la ricerca PEC permettono di integrare la verifica direttamente nel gestionale, così che ogni nuovo fornitore entri già con dati controllati.
Come TrovaPEC accelera la riconciliazione
Nei passaggi che richiedono più tempo, la verifica delle chiavi fiscali e il recupero delle PEC ufficiali, TrovaPEC lavora sull’intero elenco in un’unica elaborazione. Si carica la lista di partite IVA o codici fiscali e si ottengono stato della partita IVA, dati aziendali e PEC ufficiale aggiornata tramite l’INI-PEC, senza ricerche riga per riga.

Ai servizi di ricerca si affiancano la normalizzazione, verifica e correzione delle anagrafiche, l’invio massivo di PEC con rendicontazione dei ritorni e l’integrazione via API. Per un singolo controllo è disponibile la ricerca PEC singola gratuita; per gli elenchi si parte dalla ricerca PEC massiva da partita IVA o codice fiscale.
Il nostro punto di vista
Nella riconciliazione delle anagrafiche fornitori la parte di giudizio resta alle persone: solo chi conosce un fornitore può dire se due sedi vanno tenute separate o se una vecchia scheda va chiusa. Tutto il resto, però, è lavoro meccanico, e farlo a mano costa tempo e introduce errori proprio nei dati che dovrebbero essere i più affidabili.
Per questo abbiamo costruito TrovaPEC attorno alla chiave che rende ogni abbinamento certo: la partita IVA o il codice fiscale. Partendo da lì, verifichiamo in massa lo stato delle partite IVA, anche su VIES, e recuperiamo le PEC ufficiali tramite l’Indice Nazionale degli Indirizzi PEC, così che l’ufficio acquisti e l’amministrazione possano dedicarsi alle decisioni invece che alle ricerche.
Un’anagrafica riconciliata su fonti istituzionali non è solo più ordinata: è la base per pagamenti corretti e per comunicazioni certificate che arrivano davvero al destinatario giusto.
Alessandro
Domande frequenti
Ogni quanto conviene riconciliare l’anagrafica fornitori?
Dipende dal numero di fornitori e da quanto spesso cambiano. Una verifica completa almeno una volta l’anno è un buon punto di partenza, affiancata da un controllo anti-duplicato a ogni nuovo inserimento. Le aziende con migliaia di fornitori attivi traggono vantaggio da verifiche più frequenti o integrate nel gestionale.
Qual è la differenza tra riconciliazione delle anagrafiche e riconciliazione delle fatture?
La riconciliazione delle fatture confronta fatture, ordini e documenti di trasporto per controllare che importi e pagamenti siano corretti. La riconciliazione delle anagrafiche lavora a monte, sui dati del fornitore stesso. Un’anagrafica pulita rende molto più semplice anche la riconciliazione delle fatture, perché ogni documento si aggancia alla scheda giusta.
Che cosa fare con un fornitore che ha la partita IVA cessata?
Non va cancellato, perché lo storico di ordini e fatture deve restare consultabile. Si blocca la scheda per nuovi ordini e pagamenti e, se l’attività è proseguita con un altro soggetto, si crea o si collega la scheda del nuovo fornitore dopo averne verificato partita IVA e PEC.
Si può ricavare la PEC di un fornitore partendo solo dalla ragione sociale?
Sì, ma la ragione sociale da sola può essere ambigua, perché più imprese possono avere nomi simili. Conviene prima risalire alla partita IVA e poi cercare la PEC ufficiale, come spiegato nella guida su come trovare la PEC dalla ragione sociale. Su elenchi lunghi, partire dalla partita IVA rende la ricerca massiva più rapida e precisa.
Fonti
- Agenzia delle Entrate: specifiche tecniche della fattura elettronica, Allegato B
- Agenzia delle Entrate: codice fiscale, tessera sanitaria e partita IVA
- Agenzia delle Entrate: consultazioni massive e richieste di verifica anagrafica
- Automobile Club di Lucca: procedura di gestione anagrafiche clienti e fornitori
- Insurzine: Unipol digitalizza la gestione dell’anagrafica