
Per usare VIES occorre comunicare l’opzione di inclusione tramite i servizi telematici dell’Agenzia delle Entrate e poi verificare i numeri IVA dei partner commerciali sul portale VIES della Commissione Europea. L’inclusione nell’archivio è immediata e non comporta costi aggiuntivi. Una volta iscritti resta un solo vincolo da monitorare con attenzione: la presentazione regolare degli elenchi Intrastat, che condiziona il mantenimento dell’abilitazione.
In breve:
- La verifica della validità di una partita IVA tramite VIES è gratuita e si effettua attraverso il portale europeo, inserendo il numero senza spazi e in maiuscolo.
- L’iscrizione all’archivio VIES si compila online con una comunicazione telematica, senza documentazione aggiuntiva, e si perfeziona immediatamente senza costi.
- La corretta gestione degli elenchi Intrastat è essenziale per mantenere l’abilitazione VIES; l’assenza di presentazioni può portare all’esclusione automatica.
- Per verificare molte partite IVA, si può usare un servizio di verifica massiva o API, facilitando controlli rapidi su grandi volumi di dati aziendali.
- In caso di risposta “non valida”, è opportuno richiedere una prova fiscale aggiornata al partner e verificare eventuali ritardi di aggiornamento del database.
Indice
- Cos’è VIES e quando serve consultarlo
- Chi deve iscriversi all’archivio VIES e quali sono i requisiti
- Procedura passo passo per comunicare l’opzione di inclusione VIES
- Come verificare una partita IVA sul portale VIES
- Cosa fare se la verifica restituisce “non valido”
- Obblighi dopo l’inclusione: Intrastat, controlli ed esclusione
- Strumenti pratici per verifiche massive e integrazione API
- Best practice per integrare VIES nei processi aziendali
- Verifica partita IVA massiva e ricerca PEC: i servizi TrovaPEC
- Fonti
- Domande frequenti
Cos’è VIES e quando serve consultarlo
VIES è un sistema di interrogazione che collega le banche dati fiscali dei diversi Stati membri dell’Unione Europea, permettendo di verificare se un numero di partita IVA comunitario è effettivamente valido e attivo. Non è un archivio autonomo: interroga in tempo reale i registri nazionali di ogni paese aderente.
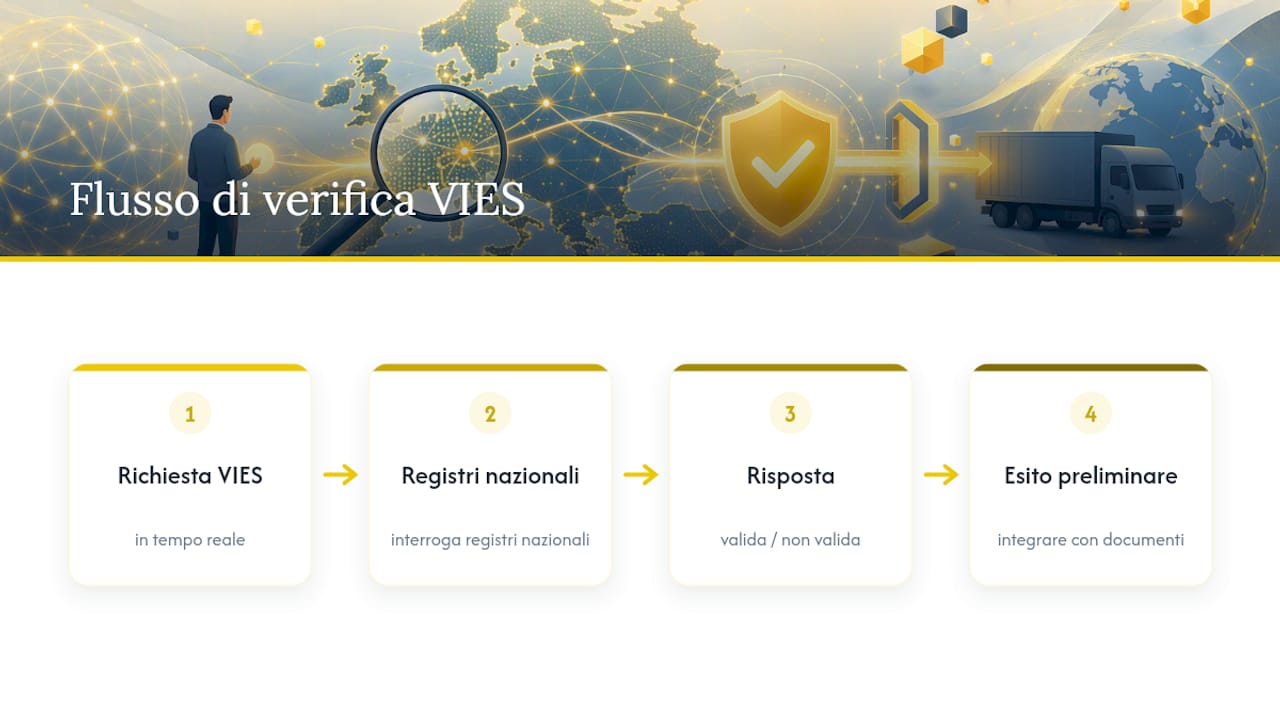
Lo strumento serve soprattutto nelle operazioni B2B intracomunitarie, quando un’azienda deve stabilire se il proprio cliente o fornitore estero ha una posizione IVA valida prima di applicare il regime di non imponibilità. È un controllo preliminare, non definitivo: la conferma di validità tramite VIES non basta da sola a documentare l’esenzione IVA in una transazione intracomunitaria, come chiarisce la stessa Commissione Europea. Per operazioni rilevanti conviene sempre integrare la verifica con altra documentazione.
Chi deve iscriversi all’archivio VIES e quali sono i requisiti
L’iscrizione riguarda soggetti diversi, con condizioni differenti. Imprese e professionisti che intendono effettuare operazioni intracomunitarie devono esercitare l’opzione, così come le stabili organizzazioni e i soggetti non residenti identificati direttamente nel territorio nazionale.
L’opzione può essere esercitata in due momenti distinti:
- All’apertura della partita IVA, compilando la sezione dedicata nel modello di inizio attività.
- In un momento successivo, tramite i servizi telematici dell’Agenzia delle Entrate, come indicato nella scheda informativa dedicata.
Non è richiesta documentazione aggiuntiva per la sola iscrizione: basta la comunicazione telematica, che può essere trasmessa anche tramite intermediari abilitati come commercialisti o studi di consulenza fiscale.
Procedura passo passo per comunicare l’opzione di inclusione VIES
La trasmissione dell’opzione segue una sequenza precisa, descritta nella guida operativa dell’Agenzia delle Entrate:
- Accedere ai servizi telematici dell’Agenzia delle Entrate con le proprie credenziali (SPID, CIE o CNS, secondo la modalità disponibile per il proprio profilo).
- Selezionare il servizio dedicato alle comunicazioni per l’opzione archivio VIES, verificando che i dati anagrafici precaricati dall’Anagrafe Tributaria siano corretti.
- Compilare la comunicazione, indicando l’opzione di inclusione (o, se necessario in futuro, di esclusione) e confermare l’invio.
- Stampare e conservare la ricevuta con il numero di protocollo rilasciato dal sistema al termine della trasmissione.
L’elenco delle comunicazioni inviate resta consultabile in qualsiasi momento dall’area riservata del contribuente. In assenza di segnalazioni di inibizione, l’Agenzia delle Entrate include immediatamente la partita IVA nell’archivio al momento della ricezione della comunicazione, senza tempi di attesa aggiuntivi né oneri da versare.
Come verificare una partita IVA sul portale VIES
Una volta ottenuta l’iscrizione, la verifica di un numero IVA estero si effettua direttamente sul portale VIES della Commissione Europea. La procedura richiede pochi passaggi:
- Selezionare lo Stato membro del partner commerciale dal menu a tendina.
- Inserire il numero di partita IVA senza spazi, punti o trattini, in caratteri maiuscoli.
- Confermare l’invio della richiesta e attendere la risposta del sistema.
Il portale restituisce tre tipi di esito: “Yes, valid” quando il numero è attivo e riconosciuto, “No, invalid” quando non risulta registrato o non è più attivo, oppure un messaggio di errore temporaneo quando il servizio nazionale interrogato non è disponibile. In alcuni casi il sistema mostra anche nome e indirizzo associati al numero IVA: quando questi dati non coincidono con quelli dichiarati dal partner, vale la pena richiedere una conferma diretta all’autorità fiscale nazionale competente.
Un consiglio: se il portale restituisce un errore di servizio, ripeti la verifica in un orario diverso: spesso dipende da un database nazionale temporaneamente non raggiungibile, non dalla partita IVA stessa.
Cosa fare se la verifica restituisce “non valido”
Un esito negativo non significa automaticamente che la controparte sia inesistente o irregolare: può trattarsi di un ritardo di aggiornamento del database nazionale. Ecco i passi da seguire:
- Richiedere al partner una prova recente di registrazione fiscale nazionale o un certificato ufficiale della propria posizione IVA.
- Contattare l’autorità fiscale del paese del partner, oppure utilizzare i canali nazionali di verifica alternativa se disponibili.
- Documentare ogni comunicazione scambiata e valutare, in attesa di chiarimenti, misure cautelari come l’applicazione dell’IVA nazionale o la sospensione della fornitura.
Conservare traccia scritta di questi passaggi è utile in caso di controllo fiscale successivo.
Obblighi dopo l’inclusione: Intrastat, controlli ed esclusione
L’iscrizione a VIES comporta l’obbligo di presentare periodicamente gli elenchi riepilogativi Intrastat, che riportano le operazioni intracomunitarie effettuate. Il provvedimento tecnico dell’Agenzia delle Entrate definisce soglie operative e regimi di semplificazione per chi movimenta volumi contenuti.
L’Agenzia delle Entrate monitora costantemente la regolarità di queste presentazioni e può procedere all’esclusione d’ufficio dall’archivio VIES quando gli elenchi non vengono trasmessi per più trimestri consecutivi. Per evitare questo rischio, è utile:
- Assegnare una responsabilità interna chiara sulla presentazione degli elenchi.
- Impostare un calendario di scadenze condiviso tra ufficio contabile e ufficio commerciale.
- Tracciare ogni invio con conferma di trasmissione, così da poter dimostrare la regolarità in caso di controllo.
Strumenti pratici per verifiche massive e integrazione API
Quando i controlli riguardano decine o centinaia di partite IVA, la verifica manuale sul portale diventa poco praticabile. TrovaPEC offre un servizio di verifica partita IVA massiva che incrocia elenchi di partite IVA con i dati VIES, restituendo un report consolidato invece di richiedere un controllo uno a uno.
La stessa piattaforma consente la ricerca massiva di indirizzi PEC a partire da elenchi di partite IVA o codici fiscali, con possibilità di integrazione via API per chi gestisce questi controlli all’interno di sistemi gestionali interni. È una soluzione pensata per l’onboarding di nuovi fornitori o clienti, per le verifiche periodiche legate alla conformità Intrastat e per le campagne di comunicazione B2B su larga scala.
Best practice per integrare VIES nei processi aziendali
Automatizzare le verifiche ricorrenti e conservare le ricevute per eventuali controlli riduce il margine di errore. Assegnare responsabilità precise sui controlli VIES e Intrastat, e affiancare sempre la verifica europea a un riscontro nazionale quando l’esito lascia dubbi, resta la combinazione più prudente per limitare il rischio fiscale.
— Alessandro
Verifica partita IVA massiva e ricerca PEC: i servizi TrovaPEC
Chi gestisce elenchi ampi di fornitori o clienti intracomunitari trova nell’automazione un vantaggio concreto rispetto al controllo manuale, soprattutto quando i controlli VIES vanno ripetuti a ogni ciclo di fatturazione o a ogni onboarding.

Sono disponibili servizi per:
- Ricerca PEC massiva da elenchi di partite IVA o codici fiscali, per recuperare indirizzi certificati senza ricerche manuali una per una.
- Verifica partita IVA massiva, anche con incrocio sui dati VIES, per controllare rapidamente grandi volumi di anagrafiche.
- Web services e API per integrare le verifiche direttamente nei propri sistemi gestionali.
- Normalizzazione e correzione delle anagrafiche, utile quando gli elenchi contengono numeri IVA scritti con formati diversi.
Per un preventivo o una demo del servizio di verifica partita IVA massiva, è possibile contattare TrovaPEC direttamente dalla pagina dedicata. Chi preferisce affidarsi a un consulente per la gestione dell’opzione VIES può anche rivolgersi a un commercialista online per assistenza sulle pratiche telematiche.
Fonti
Per approfondire, consultare la guida operativa Intrastat e il portale VIES della Commissione Europea.
- Inclusione archivio Vies – Come avviene l’inclusione (Agenzia delle Entrate)
- VIES on-the-Web – European Commission (Help)
- Comunicazioni opzione archivio VIES – guida operativa (Agenzia delle Entrate)
Domande frequenti
Come funziona il VIES?
Il VIES interroga in tempo reale le banche dati fiscali nazionali dei paesi dell’Unione Europea per confermare se un numero di partita IVA comunitario è attivo. Restituisce una risposta immediata di validità o non validità, senza sostituire i controlli documentali nazionali quando necessari.
Come si convalida una partita IVA sul VIES?
Si seleziona lo Stato membro dal menu del portale VIES, si inserisce il numero IVA senza spazi e in maiuscolo, poi si invia la richiesta. Il sistema risponde con “Yes, valid” o “No, invalid”, oppure segnala un errore temporaneo se il database nazionale non è raggiungibile.
Quanto costa la registrazione al VIES?
L’inclusione nell’archivio VIES non comporta costi aggiuntivi: la comunicazione dell’opzione avviene tramite i servizi telematici dell’Agenzia delle Entrate ed è inclusa negli obblighi ordinari di gestione della partita IVA.
Come verifico se una partita IVA è comunitaria tramite VIES?
Basta inserire il numero IVA sul portale VIES selezionando il paese di riferimento. Se il numero risulta “valid”, la posizione IVA è attiva e riconosciuta come intracomunitaria. Per verifiche su grandi elenchi, un servizio di verifica massiva permette di controllare più numeri contemporaneamente invece di ripetere la procedura singolarmente.